聊聊上周六的会员大会(2/5)2025/26财年的决算
巴萨2025/26财年经营性收入达到10.6亿欧元,经营性支出为10.22亿欧元,息税折旧摊销前利润(EBITDA)为1.4亿欧元。俱乐部经常性业务基本实现收支平衡,录得约20万欧元的经常性利润;计入非常项目及税项后,最终净亏损1800万欧元。受此影响,巴萨净资产负值由2024/25财年的约1.53亿欧元扩大至1.68亿欧元。
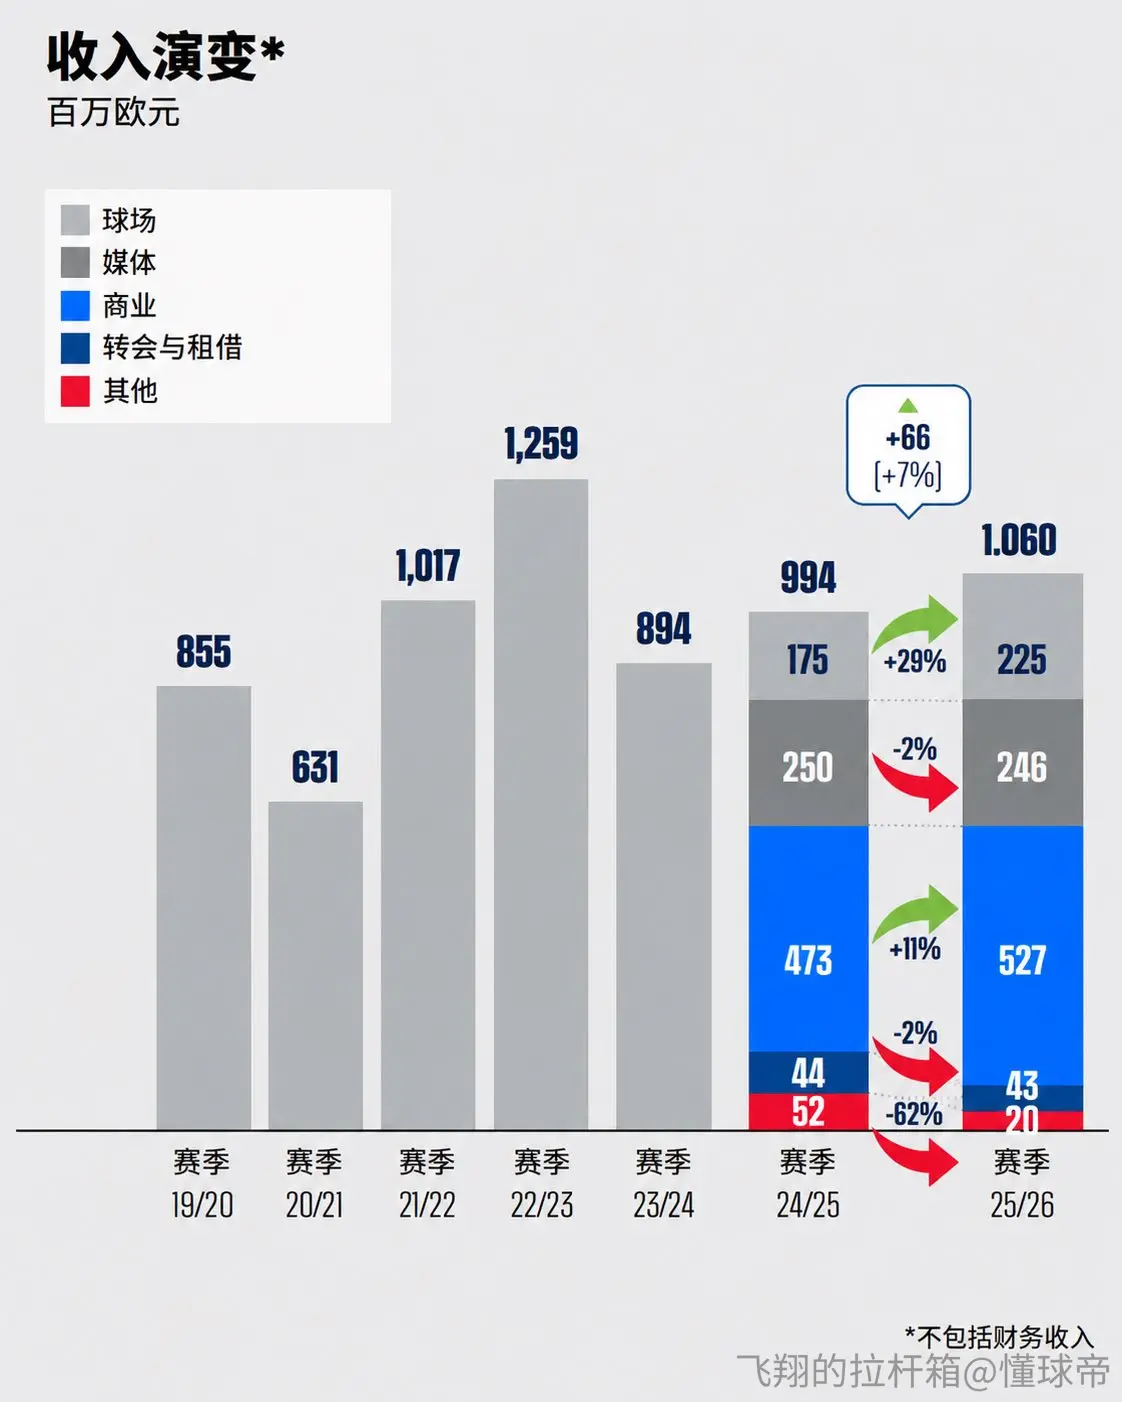
营收(图1)方面,巴萨2025/26财年的收入达到10.6亿欧元,较上一财年的9.94亿增长约7%。场馆、转播及商业的三驾马车分别贡献2.25亿、2.46亿和5.27亿欧元,同比变化为+29%、−2%和+11%。根据俱乐部提供给会员的资料,增长主要来自重返诺坎普带来的比赛日收入恢复、赞助收入持续增加,以及巴萨品牌授权与商品销售公司(BLM)创纪录的销售表现。三大业务之外,转会及租借相关业务还贡献约4300万欧元。
{{p1}}
场馆收入是本财年增长最明显的板块。赛季中期重返诺坎普,带动票务、贵宾接待及相关设施收入恢复;俱乐部也将VIP座席和款待服务视为后续增长的引擎。转播收入则小幅下降,主要因为球队在欧冠止步八强,而上一赛季进入了四强。商业方面,耐克新合同和BLM业务扩张继续推动增长。根据ARA的报道,BLM收入达到2.08亿欧元,比上一财年增加约4,000万;赞助收入则达到2.65亿欧元,两项业务均创下纪录。
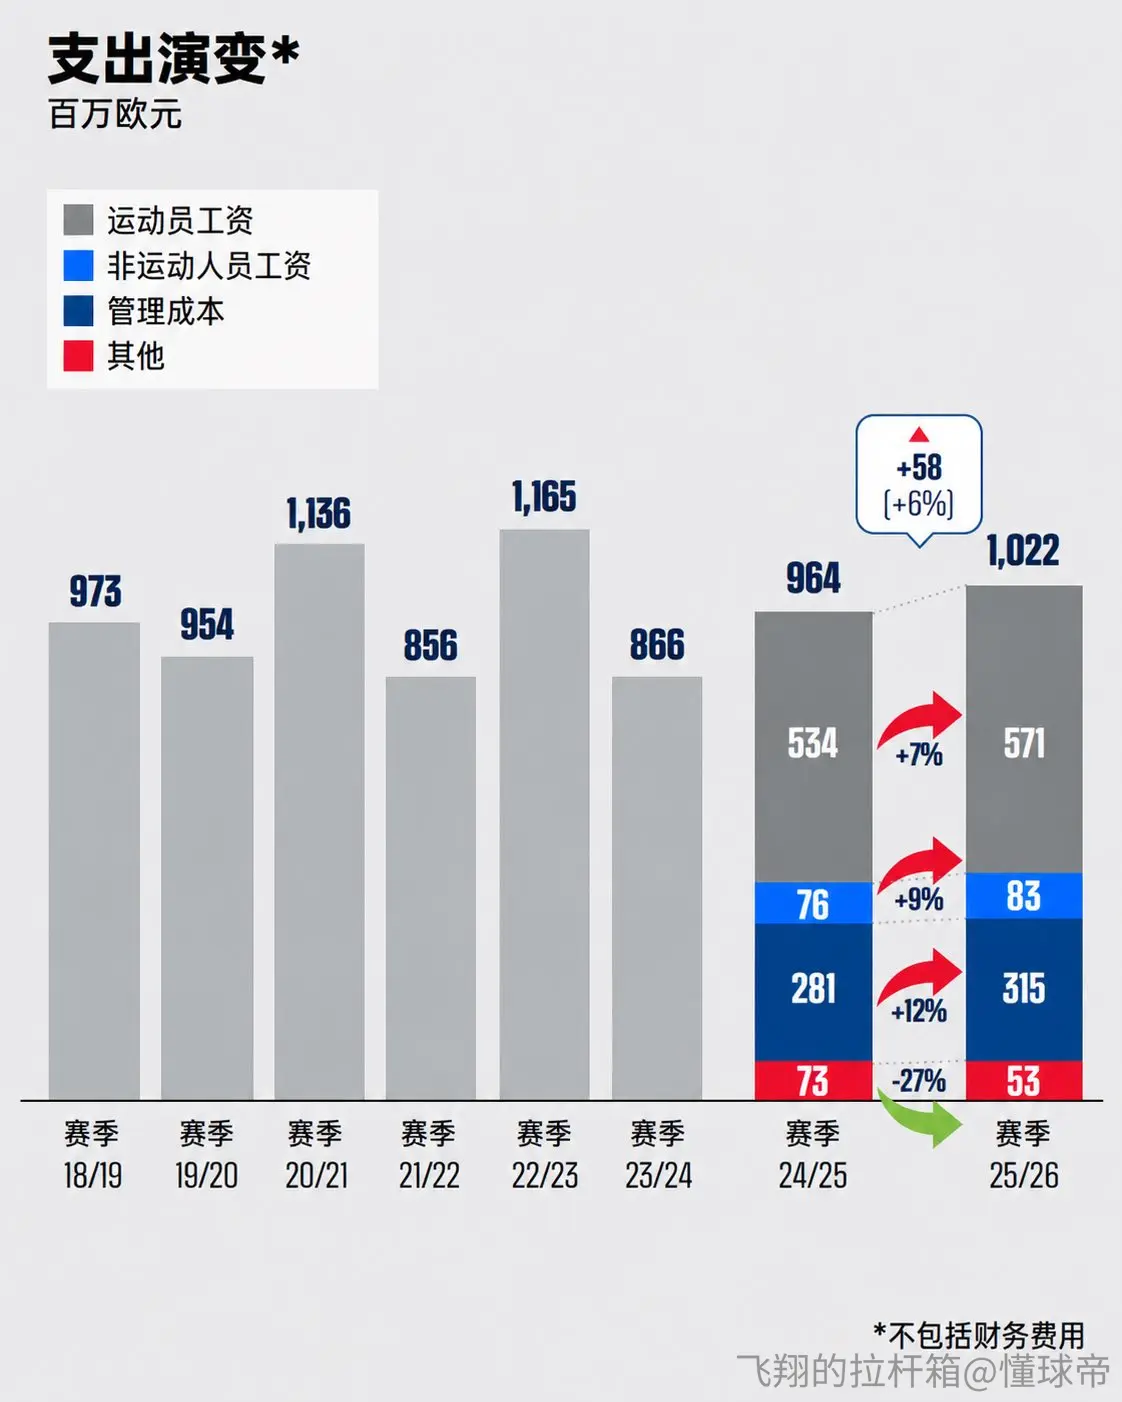
支出(图2)方面,体育成本2024/25财年的5.34亿欧元增至5.71亿,同比增长约7%。随着营收同步增长,这项成本占收入的比例约为54%。因此,本财年的变化主要体现为体育支出随业务规模扩大而增加,其占收入的比重仍保持在俱乐部强调的控制范围内。非体育人员薪资和管理费用分别增长9%和12%,俱乐部将其归因于业务扩张及用工调整。奥利韦在大会上举例称,部分原以外包方式提供服务的人员转为正式雇员,也推高了人员费用。目前,巴萨约有2000名员工,其中体育部门800人、商店500人、其他岗位700人。俱乐部资料显示,商品销售业务的增长带来约1200万欧元新增管理费用。不过,奥利韦强调,相关业务仍在盈利:BLM净利润约2300万欧元,毛利润约5000万欧元。与此同时,其他支出由7300万降至5300万欧元,主要由于球员转会相关亏损减少。
{{p2}}
按照不同分部比较,女足实现营收2880万欧元、利润约850万欧元,其他体育项目及足球青训则仍录得亏损。其中,篮球营收1950万欧元,亏损1760万;手球营收300万,亏损880万;五人制足球营收180万,亏损约400万;足球青训营收150万,亏损超过800万;其余体育项目合计营收约50万,亏损接近200万。
除此之外,巴萨还披露了两项非经常性事项。首先,俱乐部在本财年完成了一笔新的诺坎普个人座位许可证(PSL)出售交易,文件列示的更新价值为950万欧元。PSL赋予客户在约定期限内使用指定座位的权利:除每年支付相关费用外,客户还需预付一笔许可费。其次,巴萨再次对巴萨工作室(即现在的Barça Produccions)计提约2300万欧元税前减值,公司估值降至1.16亿欧元。同时,俱乐部通过部分豁免应收款项,并重新安排其中一名合作方剩余欠款的偿付期限,将持股比例由53.4%提高至63.14%,所持权益的账面价值约为7300万欧元。
财务总监Serrano在此前的吹风会上补充,今夏一名PSL交易合作方未支付2840万欧元
项,相关142个VIP座位已回到俱乐部控制之下。巴萨正在比较重新出售长期座位许可证与逐场销售的经营方式。Serrano强调,这笔未付款项此前尚未确认入账,因此,即使这些座位未能在随后十二个月内重新售出,也不需要就该笔款项确认同额减值。巴萨工作室方面,相关数字及视听业务此前估值约4.08亿欧元,俱乐部曾通过出售49%权益实施财务“杠杆”。此后,Libero未付款、上市计划终止,业务前景及估值也受到重新评估;2024/25财年已确认5,300万欧元减值,如今又再次减值。奥利韦在大会上解释,俱乐部当初看好代币、NFT和元宇宙的发展机会,但随后市场热度下降,审计要求下调公司价值。
巴萨近年来持续受到巴萨工作室的拖累。Libero的欠款曾直接影响西甲认可的阵容成本限额,也是俱乐部此前迟迟未能恢复1:1规则的重要原因之一。此后,巴萨通过向卡塔尔资本的Fortia Advisor Limited及阿联酋的New Era Visionary Group出售部分诺坎普VIP座位的长期经营权益,补充收入并争取改善注册空间。又一次经过波折后,巴萨才于今夏正式重返1:1。